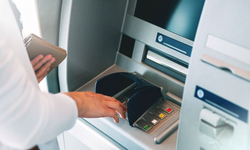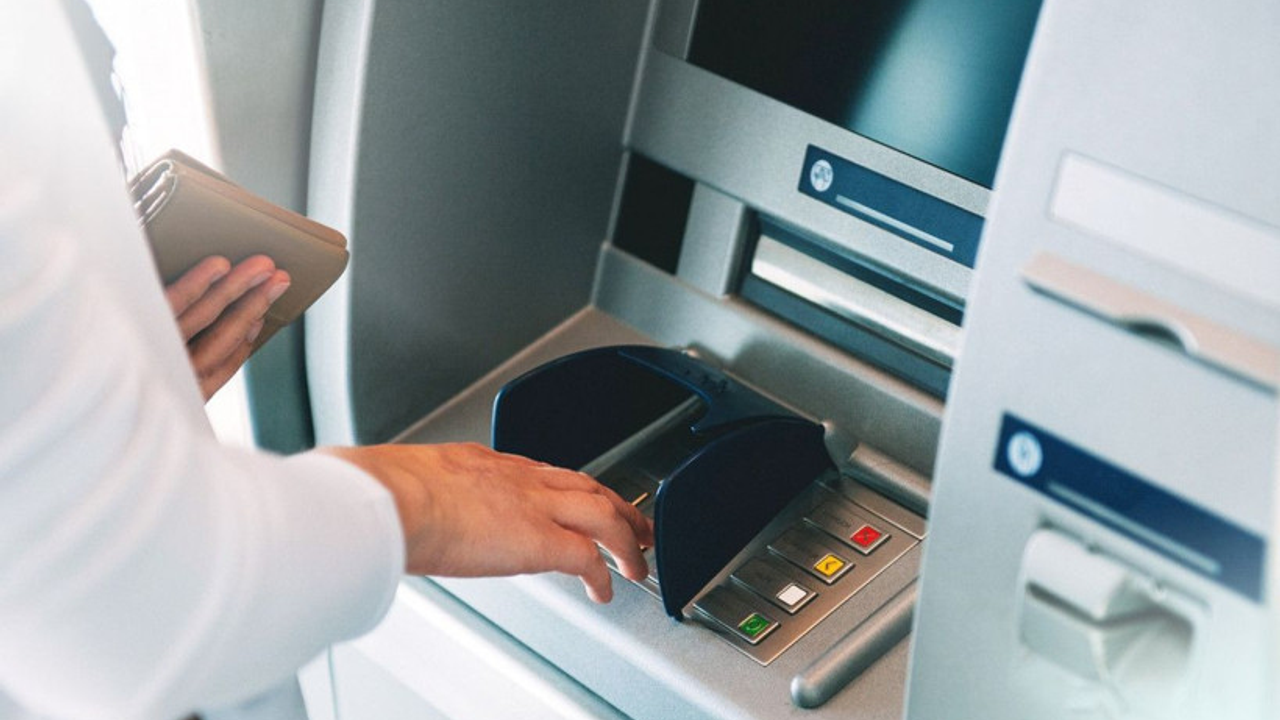
Bankaların mobil uygulamalara ağırlık vermesi, ATM’lerdeki klasik kartlı işlem alışkanlığını da değiştiriyor.
Yeni nesil sistemlerde müşteriler fiziksel banka kartını ATM’ye takmadan QR kod, dijital cüzdan veya NFC aracılığıyla hesaplarına erişebiliyor.
Türkiye’de birçok banka, mobil uygulamaları üzerinden QR kodla kartsız para çekme ve yatırma hizmeti sunuyor.
Örneğin İş Bankası’nda kullanıcı, İşCep’ten hesabını ve çekmek istediği tutarı seçtikten sonra ATM ekranındaki karekodu telefonuyla okutarak işlemi tamamlayabiliyor. Akbank da mobil uygulamadaki QR veya referans kodu aracılığıyla kart kullanılmadan nakit çekilmesine imkân sağlıyor.
TÜRKİYE’DE QR, ABD’DE NFC ÖNE ÇIKIYOR
ABD’de ise mobil cüzdan ve NFC tabanlı “cardless ATM” uygulamaları yaygın şekilde kullanılıyor.
Chase müşterileri, Apple Pay, Google Wallet veya Samsung Wallet’a tanımladıkları banka kartını ATM’deki temassız okuyucuya yaklaştırarak fiziksel kart kullanmadan işleme başlayabiliyor.
Ancak Chase’in resmi kullanım talimatına göre işlem sırasında ATM PIN’inin yine cihaz üzerinden girilmesi gerekiyor. Bu nedenle söz konusu sistem kart kullanımını ortadan kaldırıyor ancak ATM’yi tamamen tuşsuz hale getirmiyor.
Bank of America’da da benzer bir sistem bulunuyor. Müşteri, dijital cüzdanındaki banka kartını ATM’nin temassız okuyucusuna yaklaştırabiliyor ancak ardından PIN girerek işlemini sürdürüyor.
Hindistan’da kullanılan UPI-ATM altyapısı ise farklı çalışıyor.
Müşteri ATM ekranından UPI ile para çekme seçeneğini ve tutarı belirledikten sonra cihazın oluşturduğu tek kullanımlık QR kodu telefonundaki UPI uygulamasıyla tarıyor. İşlem onayı ve UPI PIN girişi telefonda yapılıyor; onay sonrasında ATM nakdi teslim ediyor.
Hollanda’daki ortak ATM ağı Geldmaat da NFC destekli cihazlarında kart, telefon veya akıllı saatle temassız işlem imkânını genişletiyor. Geldmaat, çok sayıda ATM’sinde temassız para çekmenin kullanılabildiğini ancak hizmetin müşterinin bankasına göre değişebileceğini belirtiyor.
KART KOPYALAMA RİSKİNİ AZALTABİLİR
Kartsız işlem teknolojilerinin güvenlik açısından önemli avantajlarından biri, fiziksel banka kartının ATM’nin kart okuyucusuna takılmasına gerek kalmaması.
Bu durum, kart yuvasına yerleştirilen skimming cihazlarıyla kart bilgilerinin kopyalanması riskini azaltabiliyor.
QR kod ve mobil cüzdan tabanlı işlemlerde kullanıcının fiziksel kartı ATM’ye yerleştirmemesi, kart manyetik şeridi veya kart okuyucu üzerinden gerçekleştirilen bazı dolandırıcılık yöntemlerine karşı ek koruma sağlayabiliyor.
Ancak bu sistemlerin dolandırıcılığı tamamen ortadan kaldırdığı söylenemez.
Sahte QR kodlar, telefon dolandırıcılığı, zararlı yazılımlar, sahte banka uygulamaları veya kullanıcıların şifre ve doğrulama bilgilerini paylaşması gibi farklı riskler devam ediyor.
Bu nedenle bankalar, müşterilerin yalnızca resmi mobil uygulamaları kullanmasını, bilinmeyen QR kodları taramamasını ve banka veya polis adına arayarak şifre isteyen kişilere bilgi vermemesini öneriyor.
ATM’LER TAMAMEN TUŞSUZ MU OLACAK?
Bankacılık sektöründeki mevcut eğilim, fiziksel banka kartına duyulan ihtiyacın giderek azalması yönünde.
Ancak bugün için dünya genelinde “tüm ATM’lerin tuş takımı kaldırılıyor” şeklinde ortak ve standart bir dönüşüm bulunmuyor.
Teknoloji bankadan bankaya değişiyor.
Bazı sistemlerde hesap seçimi, tutar ve işlem onayı tamamen telefondan yapılırken bazı modellerde ATM ekranından seçim yapılması veya PIN girilmesi gerekiyor.
Türkiye’de QR kodlu para çekme altyapısının yıllardır kullanılıyor olması da yeni dönemin temelini oluşturuyor. Kullanıcılar mobil uygulamada işlemi başlatıp ATM ekranındaki karekodu okutarak fiziksel banka kartı kullanmadan nakit çekebiliyor.
Bu nedenle ATM teknolojisindeki dönüşümü “tuşlar tamamen kalkıyor” yerine “karttan telefona geçiş hızlanıyor” şeklinde tanımlamak daha doğru.
QR, NFC ve dijital cüzdan teknolojilerinin yaygınlaşmasıyla ATM’lerin gelecekte daha az fiziksel etkileşim gerektiren cihazlara dönüşmesi beklenirken, kullanılan doğrulama yöntemi ve cihaz tasarımı bankalara ve ülkelere göre farklılık göstermeye devam ediyor.